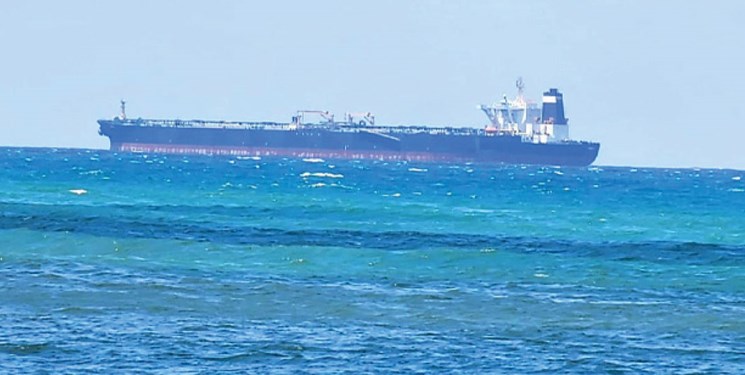
«ناوگان سایه» یک مفهوم حقوقی یا طبقهبندی رسمی و واحد نیست، بلکه اصطلاحی است که دولتها، شرکتهای اطلاعات دریایی و مؤسسات تحلیلی برای توصیف مجموعهای از نفتکشها و سایر کشتیهایی به کار میبرند که خارج از سازوکارهای متعارف کشتیرانی، بیمه و نظارت غربی فعالیت میکنند و غالباً در انتقال نفت کشورهای تحت تحریم، بهویژه ایران، روسیه و ونزوئلا، نقش دارند. به همین دلیل، میان «Shadow Fleet»، «Dark Fleet» و حتی «Grey Fleet» در ادبیات تخصصی تفاوتهایی وجود دارد و تعداد این ناوگان نیز بسته به روش تعریف و معیارهای مورد استفاده تغییر میکند. برای نمونه، Kpler تأکید میکند که هیچ تعریف واحدی برای Shadow Fleet وجود ندارد و Dark Fleet را بهعنوان زیرمجموعهای از کشتیهایی تعریف میکند که فعالانه از روشهایی مانند دستکاری AIS، انتقال کشتیبهکشتی و پنهانسازی هویت استفاده میکنند.
برآورد تعداد این ناوگان نیز به همین دلیل متغیر است. دادههای Windward در سهماهه دوم ۲۰۲۶ از حدود ۲۱۸۶ کشتی در «dark fleet» حکایت داشت که حدود ۵۰ درصد آنها در فهرست تحریمهای آمریکا، بریتانیا یا اتحادیه اروپا قرار داشتند؛ در مقابل، برخی پایگاههای داده دیگر که تعریف محدودتری از ناوگان سایه دارند، در اکتبر ۲۰۲۶ حدود ۱۴۸۸ کشتی را شناسایی کردهاند. از اینرو، رقم حدود ۱۶۰۰ فروند که اخیراً کریس رایت، وزیر انرژی آمریکا، مطرح کرده است را نباید معادل «۱۶۰۰ نفتکش تحریمشده آمریکا» دانست.
در واقع، تنها بخشی از ناوگان سایه در فهرست تحریمهای آمریکا قرار دارد. رویترز با استناد به Kpler گزارش کرده است که حدود ۱۶۰ نفتکش سوپرتانکر در فهرست تحریمهای خزانهداری آمریکا قرار دارند و از میان آنها، به دلیل سن بالا، وضعیت مالکیت و محدودیتهای عملیاتی، احتمالاً تنها حدود ۲۴ فروند میتوانند در کوتاهمدت به تجارت متعارف بازگردند. بنابراین باید میان «کل ناوگان سایه جهانی»، «ناوگان سایه مرتبط با ایران» و «کشتیهای واقعاً تحریمشده توسط OFAC» تمایز قائل شد.
از نظر جغرافیایی نیز این ناوگان در یک منطقه متمرکز نیست. روسیه و حوزه دریای بالتیک و دریای سیاه یکی از مهمترین کانونهای آن است؛ بهویژه برای انتقال نفت روسیه. Windward در سهماهه سوم ۲۰۲۶ حدود ۱۲۹۹ کشتی را در ناوگان تاریک خود رصد کرده و گزارش داده است که روسیه با ۲۲۳ نفتکش دارای پرچم روسیه به بزرگترین پرچم در این ناوگان تبدیل شده است؛ همچنین ۷۸ درصد این ناوگان تحت تحریم آمریکا، بریتانیا یا اتحادیه اروپا قرار داشتهاند.
حوزه ایران، خلیج فارس، دریای عمان و مسیرهای منتهی به شرق آسیا دومین کانون مهم است. اهمیت این منطقه برای ناوگان سایه ایران از آنجا ناشی میشود که نفتکشهای مرتبط با ایران برای انتقال نفت و فرآوردههای نفتی از مسیر خلیج فارس، دریای عمان و سپس به سوی بازارهای آسیایی استفاده میشوند. دادههای Kpler نشان میدهد که در مقاطعی بیش از ۳۵۰ کشتی در ابعاد MR و بالاتر در خدمت تجارت ایران و ونزوئلا بودهاند، در حالی که نفتکشهای VLCC و Aframax بخش مهمی از این ظرفیت را تشکیل میدادند. در مورد ایران، پس از کاهش فعالیت ناوگان ونزوئلا، تجارت ایران به یکی از بازارهای اصلی باقیمانده برای نفتکشهای بزرگ ناوگان سایه تبدیل شده است.
جنوب و جنوبشرقی آسیا، بهویژه آبهای اطراف مالزی، سنگاپور، اندونزی و مسیرهای منتهی به چین نیز کانون مهم دیگری است. این منطقه بیشتر محل انتقال کشتیبهکشتی، ذخیرهسازی شناور و تغییر مسیر محمولههاست تا لزوماً محل استقرار دائمی نفتکشها. از این رو، بخشی از نفتکشهای مرتبط با ایران و روسیه ممکن است در هر لحظه در این منطقه قرار داشته باشند، در حالی که مالکیت، پرچم و مسیر واقعی آنها با مقصد نهایی محموله متفاوت باشد.
در مقابل، خلیج فارس و تنگه هرمز را نباید بهسادگی با کل ناوگان سایه یکی دانست. بخش مهمی از نفتکشهای حاضر در این منطقه اصلاً Shadow Fleet نیستند. بااینحال، بحران کنونی باعث شده تعداد قابل توجهی از کشتیهایی که در تجارت منطقهای فعالیت میکنند در منطقه گرفتار شوند. رویترز در ۲۰ اکتبر گزارش کرد که حدود ۸۰ فروند VLCC در منطقه درگیر اختلالات ناشی از جنگ و بستهشدن یا محدود شدن عبور از هرمز شدهاند. این مسئله ظرفیت مؤثر حملونقل را کاهش داده و نرخ کرایه نفتکشها را به سطوح بیسابقه رسانده است.
در چنین شرایطی، اظهارات کریس رایت اهمیت ویژهای پیدا میکند. رایت در ۱۹ اکتبر اعلام کرد که دولت آمریکا اجازه خواهد داد برخی نفتکشهای تحریمشده که بلااستفاده ماندهاند، توسط سرمایهگذاران خریداری، تعمیر و پس از طی فرایند تأیید، برای حمل نفت قانونی مورد استفاده قرار گیرند.
او از انتقال برخی کشتیها از «ناوگان افراد بد» به «ناوگان افراد خوب» سخن گفت و تأکید کرد که این کشتیها دیگر نفت تحریمشده حمل نخواهند کرد. همزمان، او از وجود حدود ۱۶۰۰ کشتی در ناوگان تاریک سخن گفت و احتمال ورود «دهها یا حتی صدها» کشتی به ناوگان قانونی را مطرح کرد.
از این نگاه، منطق اعلامشده آمریکا کاملاً روشن است: افزایش ظرفیت حمل نفت و کاهش هزینه لجستیک در شرایطی که بحران هرمز ظرفیت موجود را تحت فشار قرار داده است. افزایش حملات به کشتیها، افزایش بیمه جنگی و توقف یا تغییر مسیر نفتکشها موجب شده هزینه حمل نفت افزایش شدیدی پیدا کند؛ بهگونهای که نرخ مسیر خلیج عمان-چین برای VLCCها در اواسط اکتبر به سطوح بسیار بالا رسید. حتی صرف طرح امکان کاهش تحریم ناوگان سایه، انتظارات بازار را تغییر داده و به کاهش نسبی نرخهای حمل کمک کرده است.
اما یک مسئله مهم وجود دارد؛ اگر هدف افزایش جریان نفت از کشورهای خلیج فارس باشد، نفتکشهایی که سابقه فعالیت در شبکه نفت ایران داشتهاند نیز از نظر ظرفیت فیزیکی نمیتوانند کاملاً از این سیاست جدا باشند. ایران بخشی از همان فضای جغرافیایی و لجستیکی خلیج فارس را تشکیل میدهد و نفتکشهای مرتبط با ایران، بهخصوص نفتکشهای بزرگ، بخشی از ظرفیت موجود یا بالقوه این بازار هستند. ازاینرو، اگر واشنگتن بتواند بخشی از نفتکشهای تحریمشده مرتبط با ایران را از وضعیت تحریمی خارج کرده و آنها را به اپراتورهای مشروع منتقل کند، این کشتیها میتوانند -با فرض رعایت محدودیتهای محموله- برای حمل نفت غیرتحریمی کشورهای دیگر خلیج فارس مورد استفاده قرار گیرند. این موضوع با گزارش رویترز که طرح را متوجه نفتکشهای سابقاً مرتبط با ایران، روسیه و ونزوئلا میداند، سازگار است.
با این حال، نباید این فرضیه را به معنای «آمریکا مشخصاً قصد دارد نفتکشهای ایرانی را برای حمل نفت امارات یا عربستان آزاد کند» تلقی کرد؛ چنین تصمیم مشخصی تاکنون اعلام نشده است. آنچه فعلاً میدانیم این است که سرمایهگذاران میتوانند نفتکشهای بلااستفاده تحریمشده را خریداری و بازسازی کنند و پس از طی فرایند تأیید، آنها را برای حمل نفت غیرتحریمی به کار گیرند. بنابراین، مسیر حقوقی و تجاری آینده میتواند چند شکل داشته باشد.
در سناریوی نخست، فروش نفتکش به مالک جدید، یک شرکت کشتیرانی یا سرمایهگذار خصوصی میتواند نفتکش تحریمشده را خریداری کند، مالکیت آن را از شبکه قبلی جدا کند، کشتی را تعمیر و استانداردهای فنی و بیمهای آن را احیا کند و سپس برای فعالیت قانونی مجوزهای لازم را دریافت کند. در این حالت، کشتی از نظر تجاری به یک دارایی جدید تبدیل میشود و میتواند برای حمل نفت کشورهای مختلف مورد استفاده قرار گیرد.
در سناریوی دوم، اجاره نفتکش، مالک جدید یا حتی مالک واجد شرایط کشتی میتواند آن را به یک شرکت نفتی، پالایشگاه، تاجر یا شرکت کشتیرانی در کشورهای خلیج فارس اجاره دهد. در این حالت لازم نیست شرکت اماراتی یا سعودی مالک کشتی باشد؛ کافی است بهعنوان Charterer یا استفادهکننده، کشتی را برای حمل محموله قانونی اجاره کند. این سناریو از نظر تجاری کاملاً محتمل است، زیرا صنعت نفت بین مالکیت کشتی، مدیریت فنی، اپراتوری و اجاره محموله تفکیکهای مشخصی دارد.
در سناریوی سوم، خرید یا اجاره توسط یک شرکت مستقر در امارات، میتوان تصور کرد که شرکتهای کشتیرانی یا تجاری اماراتی یکی از متقاضیان بالقوه باشند؛ بهویژه به دلیل نقش مهم امارات در تجارت، خدمات دریایی، مالکیت و مدیریت کشتی و شبکه انتقال نفت. بااینحال، در وضعیت فعلی هیچ مدرک معتبری وجود ندارد که نشان دهد دولت آمریکا مشخصاً نفتکشهای آزادشده را برای خرید توسط امارات در نظر گرفته است. بنابراین این موضوع باید در سطح «سناریوی محتمل» باقی بماند، نه ادعای خبری.
یک پیامد ژئوپلیتیکی جالب در سناریوی سوم نیز قابل تصور است. اگر یک نفتکش سابقاً مرتبط با ایران پس از خروج از وضعیت تحریمی به مالکیت یا مدیریت یک شرکت اماراتی منتقل شود، هویت حقوقی و تجاری کشتی تغییر میکند و حمله به آن برای ایران میتواند از نظر سیاسی و اقتصادی هزینه بیشتری داشته باشد؛ زیرا کشتی دیگر بهسادگی بهعنوان بخشی از شبکه تحریمی یا دارایی وابسته به تجارت ایران قابل تعریف نیست و ممکن است مستقیماً با منافع تجاری یک کشور ثالث پیوند خورده باشد. بااینحال، این بههیچوجه به معنای آن نیست که ایران الزاماً از حمله به چنین کشتیای خودداری خواهد کرد؛ رفتار ایران به شرایط جنگ، ملیت واقعی مالک، محموله، مسیر، بیمه، و قواعد اعلامشده تهران بستگی خواهد داشت.
از این دیدگاه، یکی از اهداف بالقوه و کمتر آشکار سیاست آمریکا میتواند بازتعریف مالکیت و هویت حقوقی بخشی از ظرفیت کشتیرانی خلیج فارس باشد. کشتیای که پیشتر در شبکه نفت ایران فعالیت میکرد، میتواند پس از فروش، تغییر مدیریت، تعمیر، بیمه و تأیید، به یک دارایی تجاری متعلق به یک بازیگر ثالث تبدیل شود. این فرایند نهتنها ظرفیت حمل را افزایش میدهد، بلکه بخشی از ظرفیت کشتیرانی منطقه را از مدار شبکههای تحریمی ایران خارج و به شبکه رسمی تجارت جهانی منتقل میکند.
هدف احتمالی دیگر، کاهش قدرت چانهزنی ایران از طریق افزایش ظرفیت جایگزین است. اگر واشنگتن بتواند بدون بازگشت نفت ایران به بازار، نفتکشهایی را که سابقاً در شبکه ایران فعال بودهاند به حمل نفت عربستان، عراق، امارات، کویت یا سایر صادرکنندگان منتقل کند، بخشی از مزیت ژئوپلیتیکی ناشی از کمبود نفتکش در خلیج فارس کاهش مییابد. به بیان دیگر، آمریکا میتواند تلاش کند «ظرفیت کشتیرانی» را از «ظرفیت صادراتی ایران» جدا کند. در واقع، کشتی باقی میماند، اما کارکرد آن از حمل نفت تحریمی ایران به حمل نفت قانونی سایر تولیدکنندگان تغییر میکند.
هدف احتمالی سوم، کاهش هزینه اقتصادی جنگ برای متحدان آمریکا در خلیج فارس و شرق آسیا است. هنگامی که ۸۰ VLCC در منطقه گرفتارند و نرخ حمل افزایش یافته، صادرکنندگان خلیج فارس نیز با مشکل مواجه میشوند و پالایشگاههای آسیایی مجبورند محمولهها را با هزینه بیشتری خریداری کنند یا به کشتیهای کوچکتر و قراردادهای بلندمدت روی آورند. بنابراین، آزادسازی ظرفیت حمل میتواند هم برای آمریکا و هم برای شرکای نفتی آن یک ابزار تثبیت بازار باشد.
بااینحال، یک محدودیت اساسی وجود دارد؛ آزادسازی نفتکش بهتنهایی بحران هرمز را حل نمیکند. تحلیل Kpler که رویترز منتشر کرده، نشان میدهد از حدود ۱۶۰ نفتکش سوپرتانکر تحریمشده آمریکا، احتمالاً تنها حدود ۲۴ فروند در کوتاهمدت قابلیت بازگشت به تجارت اصلی را دارند. سن بالای کشتیها، نیاز به تعمیر، فقدان بیمه و گواهیهای لازم و استمرار تحریمهای اروپا و بریتانیا از موانع اصلی هستند. افزون بر این، وقتی مشکل اصلی بازار «ریسک جنگ و عبور از هرمز» باشد، اضافه کردن کشتی الزاماً به معنای افزایش ظرفیت مؤثر نیست؛ زیرا کشتی جدید نیز باید بتواند با هزینه و ریسک قابل قبول از همان منطقه عبور کند.
تحریم در شرایط عادی ابزاری برای کاهش ظرفیت حمل نفت کشورهای هدف است؛ اما هنگامی که همان تحریم موجب خروج تعداد زیادی نفتکش از بازار و تشدید کمبود ظرفیت میشود، ممکن است بخشی از این ظرفیت بهعنوان «ظرفیت اضطراری بازار» دوباره فعال شود. به همین دلیل، واشنگتن اکنون میان دو هدف متعارض در حال برقراری موازنه است:
نخست، حفظ فشار اقتصادی بر ایران و روسیه و دوم، جلوگیری از افزایش بیش از حد هزینه انرژی و حملونقل از سوی دیگر.
در نتیجه، سیاست جدید را میتوان نه صرفاً «لغو تحریم نفتکشها» و نه صرفاً «تسهیل حمل نفت غیرتحریمی» دانست؛ بلکه تلاش برای تفکیک دارایی کشتیرانی از محموله تحریمی و بازتعریف نفتکش سابقاً تحریمشده بهعنوان یک ظرفیت لجستیکی قابل استفاده در بازار جهانی دانست. این همان نقطهای است که سیاست تحریم از یک ابزار صرفاً تنبیهی به یک ابزار انعطافپذیر برای مدیریت بازار انرژی تبدیل میشود.
در نهایت، می توان محتملترین برداشتها از اهداف واشنگتن را در کاهش نرخ حمل نفت، افزایش ظرفیت قابل استفاده در بحران هرمز، کاهش فشار قیمت نفت و سوخت بر اقتصاد آمریکا پیش از انتخابات میاندورهای، و حفظ همزمان اهرم فشار علیه ایران از طریق ممنوعیت حمل نفت تحریمی خلاصه کرد. میتوان گفت آمریکا میکوشد بخشی از ظرفیت کشتیرانی مرتبط با شبکه ایران را از این شبکه جدا و آن را در اختیار ساختار رسمیتر تجارت انرژی خلیج فارس قرار دهد.
از این رو، این تغییر سیاست تحریمی موقت در یک فرض مشخص به نفع سیاستهای ایران برای مدیریت جنگ نیست.
اما برای تحلیل وضعیت موجود با توجه به این سیاستهای آمریکا، بایستی تاکید کرد که این موارد و خبرها، تضعیف موقعیت آمریکا برای کنترل بازار جهانی نفت و تلاش این کشور برای به نوعی بازیابی قدرت کنترل بازار را نشان میدهد. واشنگتن بهطورمشخص با اعلام برنامههای جدید و تنظیم مجدد سیاستها بهخصوص در حوزه تحریمها، در حال بازنمایی توانمندی خود برای بازتعریف قواعد جهانی است.
نویسنده: میکائیل مدیر روستا پژوهشگر ژئوپلیتیک